Comprar na planta ou pronto: o que muda no preço, no prazo e no financiamento
Entrada parcelada durante a obra ou financiamento imediato? Como funciona o pagamento em cada caso, o que pesa no orçamento e para qual perfil cada caminho faz sentido.
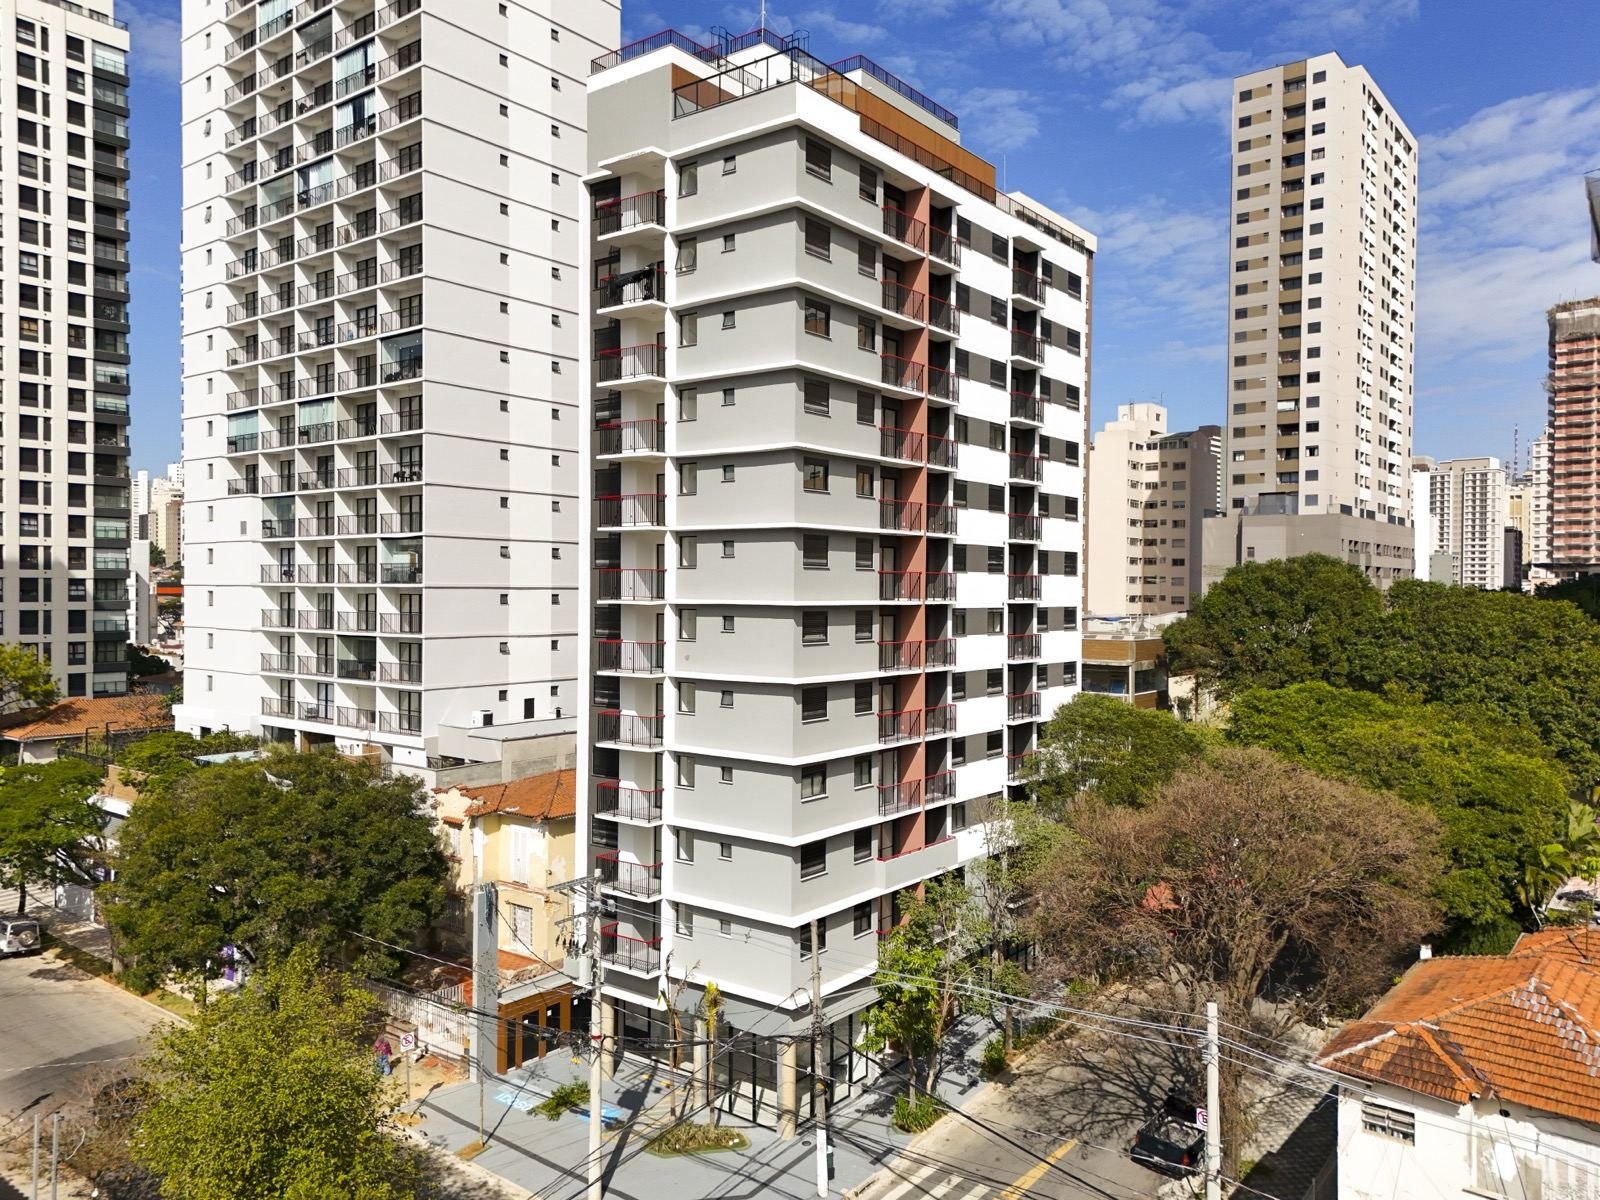
"Na planta ou pronto?" é provavelmente a primeira bifurcação de quem decide comprar um apartamento novo, e uma das mais mal explicadas. A diferença entre os dois caminhos não está só no dia da mudança: está na estrutura do pagamento, no momento em que o banco entra na história e no tipo de risco que cada um aceita carregar. Vale destrinchar os dois fluxos antes de visitar qualquer estande.
Como funciona o pagamento de um imóvel na planta?
No lançamento, o comprador não financia o imóvel com o banco no dia da assinatura. O fluxo típico tem duas fases:
- Durante a obra, paga-se uma parte do preço diretamente à incorporadora, de forma parcelada: um valor de entrada no ato, mensais ao longo da construção e, em geral, algumas parcelas intermediárias ou anuais de reforço. Conforme o produto, essa fase soma algo entre um quarto e 40% do preço.
- Nas chaves, com o prédio pronto, o saldo restante, que é a maior fatia do preço, é quitado, na maioria dos casos por meio de financiamento bancário contratado naquele momento.
Dois pontos dessa estrutura merecem atenção. O primeiro: as parcelas da obra são corrigidas por um índice do setor da construção, o INCC. O valor nominal assinado no contrato não é o valor final: ele acompanha o custo de construir, e em períodos de inflação alta esse reajuste aparece. O segundo: como o financiamento só é contratado na entrega, a aprovação de crédito acontecerá no futuro, com a sua renda e as taxas daquele momento. Quem compra na planta deve chegar às chaves com a vida financeira organizada para esse exame.
A contrapartida é poderosa: a entrada é diluída em dois ou três anos. Quem não tem hoje o valor de entrada de um imóvel pronto consegue construí-lo ao longo da obra, pagando parcelas que cabem no orçamento ao lado do aluguel atual.
E a compra do imóvel pronto, como funciona?
No imóvel pronto, o fluxo é o que a maioria imagina: entrada à vista, financiamento do restante contratado de imediato e chaves na mão em semanas. As consequências práticas:
- A entrada é concentrada. O percentual exigido pelo banco precisa estar disponível agora, somado a custos de cartório, ITBI e registro, que vencem logo.
- A taxa é conhecida. O contrato de financiamento é assinado hoje, com juros, prazo e parcela definidos. Não há correção de obra nem incerteza sobre aprovação futura: o orçamento fica previsível do primeiro ao último mês.
- O imóvel é verificável. Você visita a unidade real, não o decorado: vê a vista da janela, a incidência de sol, o barulho da rua, o estado das áreas comuns.
- Os custos de dono começam já. Condomínio e IPTU passam a correr da entrega das chaves, o que é neutro para quem vai morar de imediato e relevante para quem compraria para ocupar só mais tarde.
O que muda no preço entre planta e pronto?
Como regra de mercado, o lançamento tende a ser vendido mais barato do que o mesmo produto estará ao ficar pronto: o comprador da planta é remunerado pela espera e pelo risco que aceita. É uma tendência, não uma promessa. A trajetória de preço de cada empreendimento depende da região, do produto e do ciclo, e desconfie de quem a apresente como garantia com percentual na manchete.
No pronto, por outro lado, o espaço de negociação pode ser maior do que parece: unidades remanescentes de um prédio entregue costumam admitir conversa sobre condição de pagamento, sobretudo para quem resolve rápido. O preço de tabela é o começo do assunto, não o fim.
Para quem cada caminho faz sentido?
Não existe resposta certa; existe resposta coerente com o momento de cada comprador.
A planta tende a servir melhor a quem:
- tem renda estável, mas ainda não acumulou a entrada completa;
- não tem urgência de mudança: mora com a família ou paga um aluguel que cabe no orçamento junto com as parcelas da obra;
- quer escolher unidade com o prédio inteiro disponível: andar, posição solar, planta;
- compra pensando no médio prazo e aceita a correção da obra como parte do modelo.
O pronto tende a servir melhor a quem:
- paga um aluguel alto e quer convertê-lo em parcela do próprio imóvel o quanto antes;
- já tem a entrada formada e prefere travar a taxa de financiamento hoje;
- não quer risco de prazo: a data da mudança é a que o calendário da família exige, não a do cronograma da obra;
- precisa ver para decidir, e faz questão de conhecer a unidade real antes de assinar.
Há ainda um meio-termo pouco comentado: empreendimentos em fase final de obra, nos quais a espera é de meses, não de anos, e parte das vantagens da planta ainda está de pé. No portfólio da Bracon os três momentos convivem: do Bracon Quatá, em obras na Vila Olímpia, ao Bracon Perdizes, pronto para morar.
Que perguntas fazer antes de assinar, em qualquer dos casos?
Uma lista curta separa a compra tranquila da dor de cabeça:
- Qual o percentual pago até as chaves e qual índice corrige as parcelas da obra?
- O empreendimento tem registro de incorporação? Peça o número: é ele que formaliza o projeto no cartório.
- Qual o prazo de entrega contratual e qual a tolerância prevista em contrato?
- Fiz uma simulação de financiamento com minha renda atual? E ela comporta folga para o cenário das chaves?
- No pronto: quais os valores reais de condomínio e IPTU da unidade, e não a estimativa do anúncio?
Quem chega ao estande com essas respostas em mente inverte a dinâmica da conversa: deixa de ser conduzido pelo roteiro de vendas e passa a comparar propostas com critério próprio. É exatamente assim que uma decisão desse tamanho merece ser tomada.
Assuntos: financiamento, compra na planta